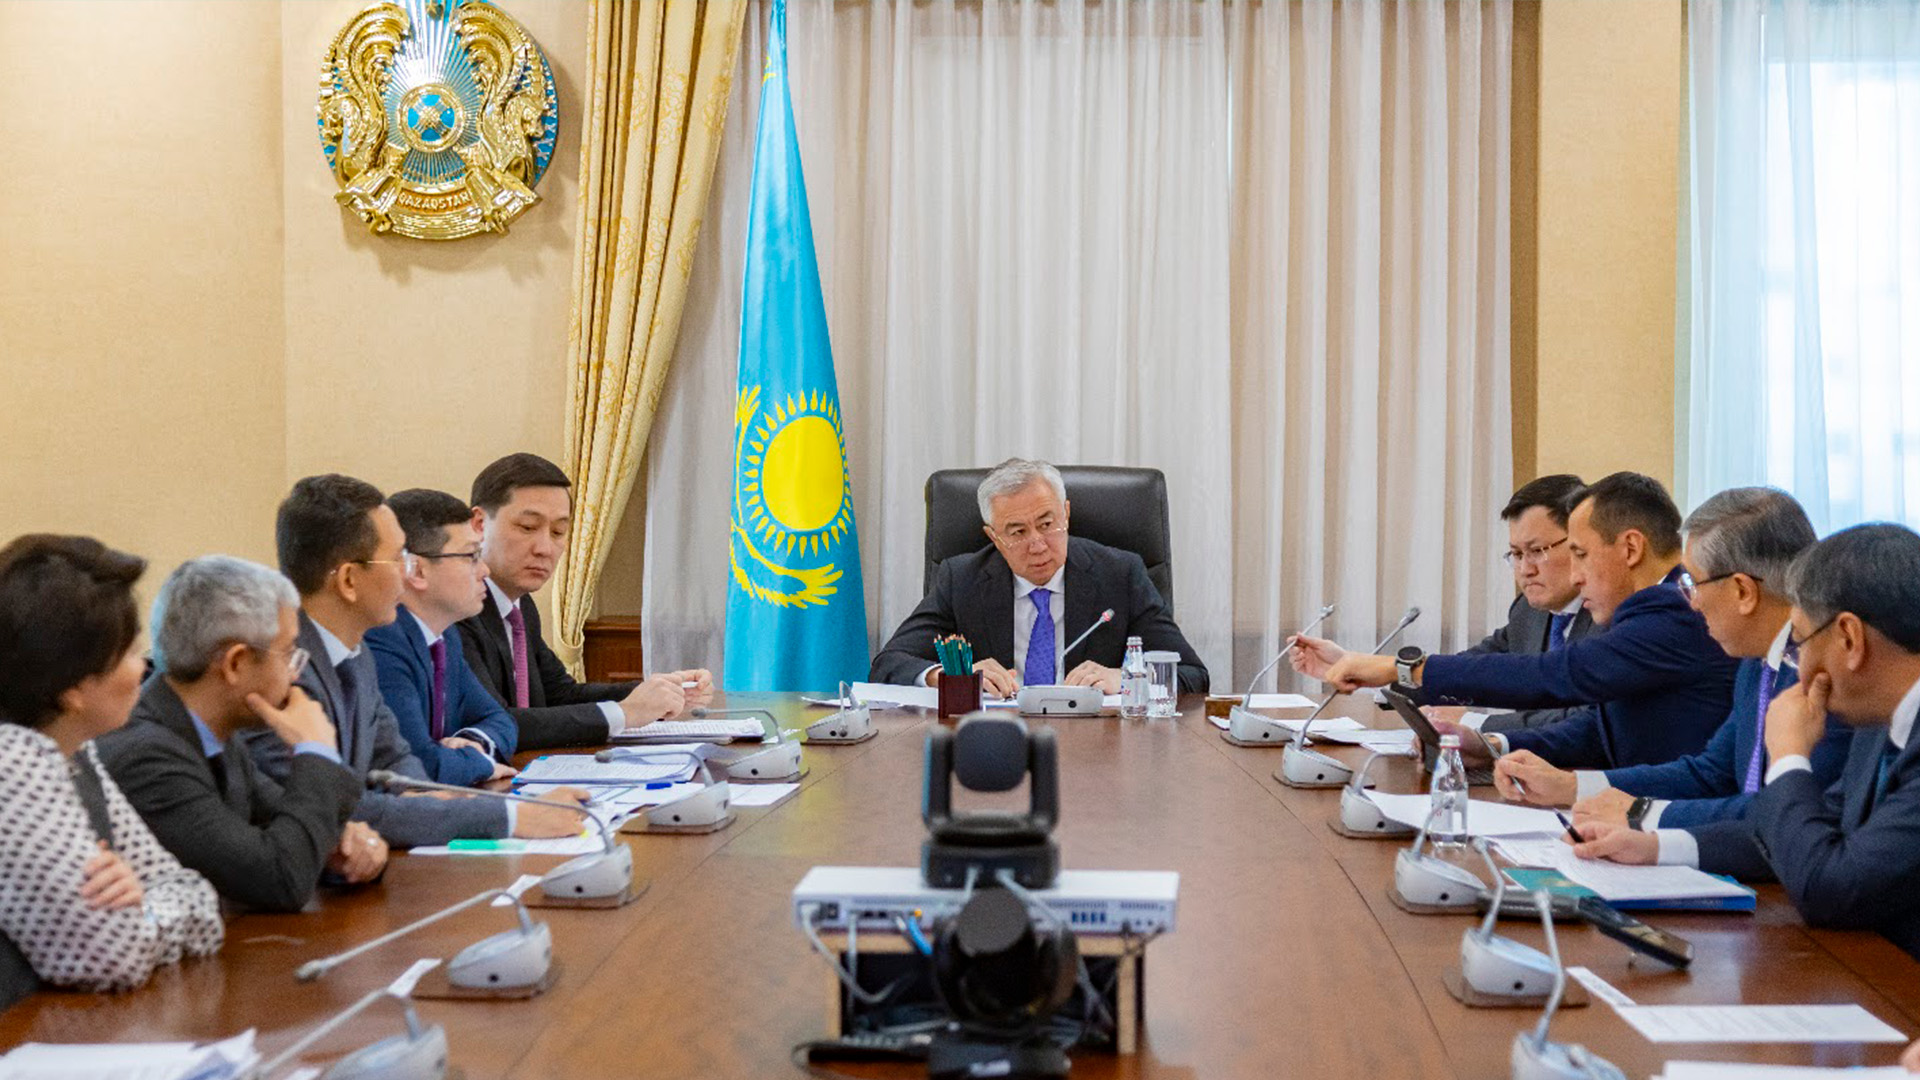
Премьер-министрдің орынбасары – ұлттық экономика министрі Серік Жұманғариннің төрағалығымен өткізілген Салық Кодексін енгізу жөніндегі жобалық кеңсенің 30-шы отырысында Салық кодексіне енгізілетін екі түзету мақұлданды.
Бірінші түзетуде кредиттер мен микрокредиттер бойынша проблемалық берешекті есептен шығару кезінде жеке тұлғаларды жеке табыс салығынан (ЖТС) босату көзделген.
Бұл мәселе Жобалық кеңсенің отырыстарында бірнеше рет жан-жақты қаралып, оны шешудің түрлі жолы, қарыз алушылар мен несие ұйымдарына салдары талқыланған болатын. Талқылау қорытындысы бойынша қатысушылар заңнамада қарыз алушы өз міндеттемесін орындай алмайтын барлық өмірлік жағдайларды қарастыру іс жүзінде мүмкін емес деген қорытындыға келді. Осыған байланысты бірыңғай тәсілді белгілеу: қарыз алушыларға қосымша талаптарсыз, бірақ белгіленген лимиттер шегінде проблемалық берешекті кешіру кезінде жеке тұлғаларды ЖТС-тан босату ұсынылды.
Қазір банктер проблемалық берешекті жылына несие портфелінің 10% шегінде, ал микроқаржы ұйымдары 20% шегінде провизияларды төмендетуден түскен табысты мойындамай кешіре алады. Лимиттерді тиісінше 5% және 10%-ға дейін екі есе төмендету және осы шектерде басқа талаптарды белгілемей, қарыздарды есептен шығару кезінде жеке тұлғаларды ЖТС-дан босату ұсынылады. Егер лимит асып кетсе, кредитор артық сомаға провизияларды төмендетуден түскен табысты таниды және одан салық агенті ретінде ЖТС төлейді.
Мақұлданған түзету Салық кодексіне енгізілген жалпы өзгерістер пакетіне кіреді. Екіншісі Саланы дамытудың 2026–2030 жылдарға арналған кешенді жоспарында көзделген жеңіл өнеркәсіпті салықтық ынталандыру шараларына қатысты.
Қолдау құралының бірі өндірісті локализациялауды арттыру туралы келісім. Бұл тетік арқылы кәсіпорынның Өнеркәсіп және құрылыс министрлігімен келісімінің негізінде салықтық преференциялар берілетін арнайы инвестициялық келісімшарт жасасуы көзделеді. Осы тетікті жүзеге асыру үшін жер салығы, мүлік салығы, жер учаскелерін пайдаланғаны үшін төлемақы және жергіліктендіруді арттыру туралы келісім жасасқан ұйымдар үшін Салық кодексіне корпоративтік табыс салығы бойынша жеңілдік беру қарастырылатын өзгеріс енгізу қажет.
Кәсіпорынның кінәсінен келісім бұзылған жағдайда, заңды бұзуға жол берілген салық кезеңінің басынан бастап салықтық преференциялар жойылады. Бұл ұсынысты салалық заңнамаға қажетті түзету жасау арқылы Салық кодексіндегі өзгерістер пакетіне енгізу мақұлданды. Талқылау барысында жеңіл өнеркәсіп кәсіпорындары қауымдастығының өкілі Салтанат Әбдікәрімова дайын өнімді өндіру үшін пайдаланылатын маталарды импорттау кезінде ҚҚС төлеу мәселесін көтерді. Оның айтуынша, бүгінде кәсіпорындар шикізатты әкелу кезінде ҚҚС-ты толық төлеуге мәжбүр болса, ал тапсырыс берушінің дайын өнімді төлеуі бірнеше айға, кейде тоғыз айға дейін созылуы мүмкін. Бұл өндірушінің айналым қаражатына қосымша жүктеме.
Мұның бір шешімі ретінде Мемлекеттік кірістер комитеті шикізат ретінде пайдаланылатын маталарды импорттау кезінде ҚҚС төлеуді бөліп төлеудің қолданыстағы тетігін Қазақстан аумағында өнім өндіруде пайдалануды ұсынды.